OJK Bawa Reformasi Asuransi dan Dana Pensiun RI ke OECD, Ini PR Besarnya!
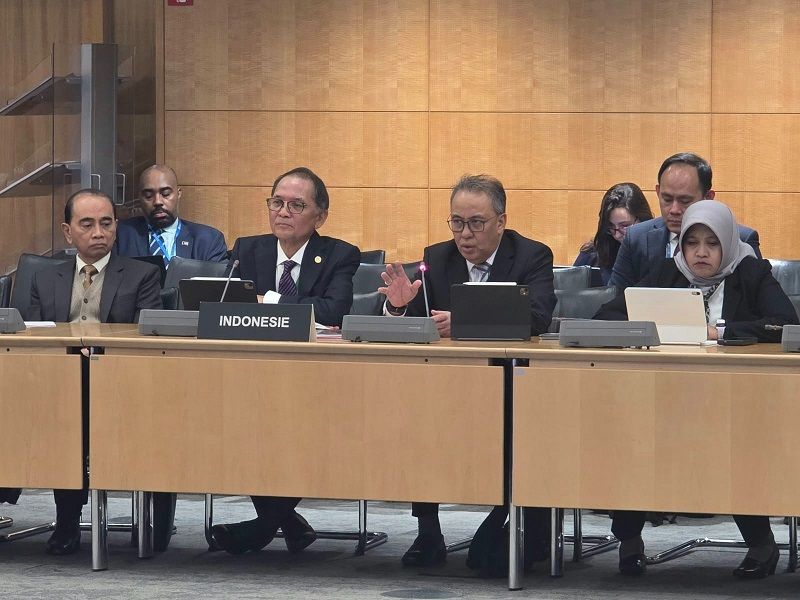
Pasardana.id- Otoritas Jasa Keuangan (OJK) bersama Kementerian Keuangan memaparkan agenda reformasi sektor asuransi dan dana pensiun Indonesia dalam forum Accession Review Working Party on Insurance and Pensions (WPIP) OECD di Paris, Prancis, pada 2–5 November 2026.
Dalam forum yang menjadi bagian dari proses aksesi Indonesia menjadi anggota Organisation for Economic Co-operation and Development (OECD) tersebut, Indonesia mengungkap sejumlah tantangan besar yang masih membayangi industri asuransi dan dana pensiun nasional.
Dua pekerjaan rumah utama yang menjadi sorotan adalah penetrasi asuransi komersial yang baru mencapai 1,3% terhadap produk domestik bruto (PDB) serta cakupan kewajiban kepesertaan program pensiun yang baru menjangkau sekitar 37% pekerja.
Delegasi Indonesia antara lain dihadiri Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK Ogi Prastomiyono; Kepala Eksekutif Pengawas Perilaku Pelaku Jasa Keuangan, Edukasi, dan Pelindungan Konsumen OJK Dicky Kartikoyono; Duta Besar RI untuk Prancis Mohamad Oemar; serta Direktur Pengembangan Dana Pensiun, Asuransi, dan Aktuaria Kementerian Keuangan, Yani Farida Aryani.
Dalam siaran pers OJK, Kamis (05/11), Ogi menyampaikan, bahwa proses aksesi OECD menjadi momentum bagi Indonesia untuk memperkuat fondasi sektor keuangan melalui reformasi pengaturan dan pengawasan, sekaligus meningkatkan daya saing industri asuransi dan dana pensiun.
Aset Asuransi Tumbuh, Penetrasi Masih Rendah
Dalam pemaparan sektor asuransi, Indonesia mencatat pertumbuhan aset industri asuransi komersial dari Rp699,7 triliun pada 2017 menjadi Rp981,1 triliun pada 2025, atau tumbuh rata-rata 4,3% per tahun.
Namun, penetrasi asuransi yang masih sekitar 1,3% terhadap PDB menunjukkan besarnya potensi pasar yang belum tergarap optimal.
Untuk mengatasi tantangan tersebut, OJK mendorong pengembangan produk dan layanan sesuai kebutuhan masyarakat, perluasan jangkauan melalui digitalisasi, serta peningkatan kepercayaan publik terhadap industri asuransi.
OJK juga memperkuat ketahanan perusahaan melalui peningkatan tata kelola, manajemen risiko, serta pengelolaan aset dan kewajiban (asset-liability management).
Dari sisi regulasi, reformasi dilakukan melalui peningkatan persyaratan ekuitas minimum secara bertahap pada 2026 dan 2028, penerapan PSAK 117 yang mengadopsi IFRS 17 sejak 2025, serta penyempurnaan kerangka risk-based capital (RBC) agar lebih sensitif terhadap risiko yang direncanakan berlaku mulai 2027.
Pengawasan berbasis risiko juga diperkuat melalui pemantauan berkelanjutan dan tindakan pengawasan dini (early intervention) terhadap perusahaan yang menghadapi permasalahan.
Sementara itu, Dicky Kartikoyono menegaskan, penguatan pengawasan perilaku pelaku usaha jasa keuangan (market conduct) dan pelindungan konsumen, mulai dari pemasaran produk, perilaku agen asuransi, hingga penyelesaian klaim dan pengaduan.
Upaya tersebut didukung layanan Kontak OJK 157, Aplikasi Portal Perlindungan Konsumen (APPK), dan Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan (LAPS SJK).
Kepesertaan Pensiun Baru 37%, Pekerja Informal Jadi Tantangan
Persoalan lain yang menjadi perhatian adalah masih terbatasnya perlindungan hari tua bagi pekerja.
Saat ini, cakupan kewajiban kepesertaan program pensiun baru sekitar 37% pekerja.
Bahkan, peserta aktif program pensiun wajib hanya setara dengan sekitar 17% dari total angkatan kerja.
Kondisi tersebut menunjukkan masih besarnya kelompok pekerja, terutama sektor informal, yang belum memiliki perlindungan pensiun memadai.
Sejalan dengan amanat UU P2SK, Pemerintah tengah menyiapkan harmonisasi sistem pensiun nasional agar program wajib dan sukarela dapat saling melengkapi.
Reformasi ini diarahkan untuk memperluas akses dan kepesertaan, meningkatkan kecukupan manfaat, serta memperkuat pembayaran manfaat secara berkala guna menjaga kesinambungan pendapatan masyarakat saat memasuki masa pensiun.
Yani Farida Aryani menyampaikan, harmonisasi sistem pensiun perlu dilakukan secara bertahap dan terkoordinasi, dengan tetap memperhatikan kemampuan pekerja dan pemberi kerja serta perlindungan hak peserta.
OJK mendukung kebijakan tersebut melalui penguatan dana pensiun sukarela yang dikelola Dana Pensiun Pemberi Kerja (DPPK) dan Dana Pensiun Lembaga Keuangan (DPLK).
OJK juga tengah meninjau sejumlah ketentuan investasi untuk memperluas diversifikasi portofolio dengan tetap menerapkan prinsip kehati-hatian.
Selain itu, penguatan asset-liability management, strategi investasi berbasis siklus hidup peserta (lifecycle investment), serta tata kelola dana pensiun terus didorong guna meningkatkan kualitas pengelolaan investasi dan keberlanjutan manfaat pensiun.
OECD Soroti Ketahanan Industri dan Reformasi Regulasi
Dalam Accession Review WPIP, delegasi negara-negara anggota OECD memberikan perhatian terhadap upaya Indonesia mengoptimalkan pertumbuhan industri asuransi, memperkuat ketahanan dan tata kelola perusahaan, serta memperluas cakupan dan meningkatkan kecukupan manfaat pensiun.
Pembahasan juga mencakup strategi pengembangan investasi dana pensiun dan kemajuan penyelarasan kerangka pengaturan nasional dengan instrumen hukum OECD.
OJK bersama Kementerian Keuangan dan kementerian/lembaga terkait berkomitmen memperkuat koordinasi untuk menindaklanjuti berbagai masukan OECD sebagai bagian dari penyempurnaan kebijakan dan pengawasan sektor keuangan.
Melalui reformasi berkelanjutan, Indonesia menargetkan industri asuransi dan dana pensiun yang lebih tangguh, inklusif, dan berdaya saing, sekaligus memperluas perlindungan keuangan bagi masyarakat.